
Copom reduz Selic para 13,75% ao ano

Comitê deixa magnitude total do ciclo em aberto e cita cautela diante de riscos elevados tanto de alta quanto de baixa para a inflação
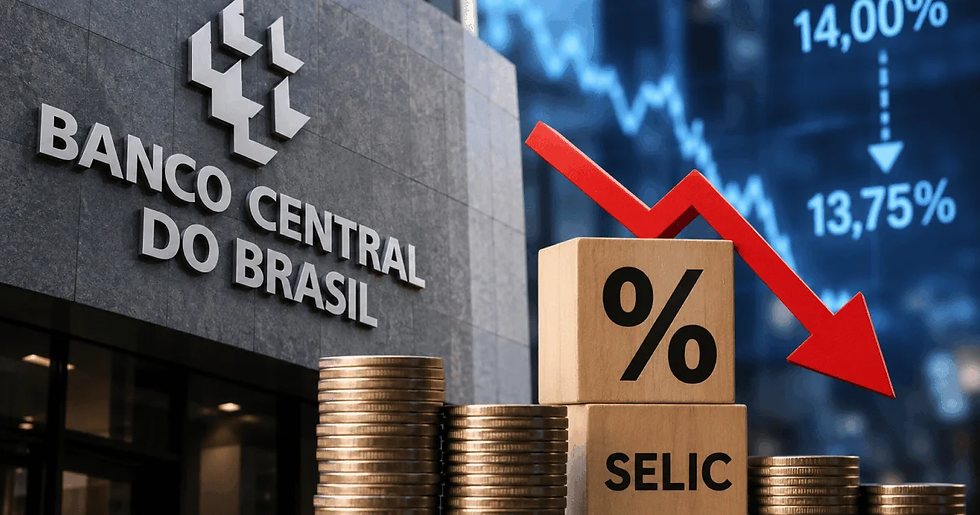
O Banco Central reduziu nesta quarta-feira (16) a taxa básica de juros Selic em 0,25 ponto percentual, para 13,75% ao ano, na quinta redução consecutiva promovida pelo Copom. A decisão foi unânime e esteve em linha com a expectativa do mercado.
No comunicado que acompanha a decisão, o Comitê optou por deixar os próximos passos em aberto, afirmando que o cenário atual de incerteza exige serenidade e cautela na condução da política monetária. "Em decorrência da dinâmica dos riscos associados à evolução dos preços, o Comitê reafirma que a magnitude total do ciclo de calibração será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta", afirmou o BC, acrescentando que seguirá monitorando a evolução do cenário para manter a restrição monetária adequada.
O Copom apontou que o ambiente externo permanece incerto em razão da indefinição sobre os conflitos armados no Oriente Médio e da incerteza em torno da política monetária de algumas economias avançadas — referência direta à decisão do Federal Reserve, também anunciada nesta mesma quarta-feira, de elevar seus próprios juros pela primeira vez desde 2023. Segundo o Comitê, esse cenário externo exige cautela redobrada por parte de países emergentes num ambiente de maior volatilidade nos preços de ativos e commodities.
No campo doméstico, o Copom afirmou que o conjunto de indicadores divulgados desde a última reunião mostra moderação gradual da atividade econômica, especialmente em setores mais cíclicos, ainda que em patamar considerado "resiliente", com "mercado de trabalho aquecido". A inflação cheia e a média das medidas subjacentes desaceleraram nas divulgações mais recentes, situando-se abaixo do limite superior do intervalo de tolerância, mas ainda acima da meta central.
O comunicado ressaltou que os riscos para a inflação, tanto de alta quanto de baixa, permanecem mais elevados que o usual, com assimetria altista. As expectativas de inflação para 2026 e 2027 apuradas pelo Boletim Focus seguem acima da meta, em 4,9% e 4,3% respectivamente, enquanto a projeção do próprio Copom para o primeiro trimestre de 2028, atual horizonte relevante de política monetária, está em 3,2% no cenário de referência.
Entre os riscos de alta destacados pelo Comitê estão a desancoragem das expectativas de inflação por período mais prolongado — incorporando efeitos de segunda ordem de choques de oferta ligados ao petróleo e a impactos climáticos sobre a produção agrícola e os custos de energia —, maior resiliência da inflação de serviços, combinação de políticas econômicas externa e interna com impacto inflacionário maior que o esperado (por exemplo, via câmbio persistentemente depreciado), e estímulos à demanda agregada que levem o crescimento econômico acima do produto potencial. Já entre os riscos de baixa, o Copom citou desaceleração doméstica mais acentuada do que a projetada, desaceleração global mais pronunciada em razão de choques comerciais e do petróleo, e eventual redução nos preços de commodities com efeito desinflacionário.
O Comitê reiterou que segue acompanhando como os desenvolvimentos da política fiscal doméstica impactam tanto a política monetária quanto os ativos financeiros, num cenário de maior incerteza — referência direta ao quadro fiscal marcado por déficit primário persistente e dívida pública em trajetória ascendente ao longo de 2026. Segundo o BC, os indicadores correntes de atividade seguem consistentes com uma trajetória de desaceleração no acumulado do ano, e o Comitê monitora com atenção a desancoragem das expectativas de inflação para prazos mais longos, dado que essa desancoragem eleva o custo do próprio processo de desinflação.
Votaram pela decisão o presidente do BC, Gabriel Galípolo, e os diretores Ailton de Aquino Santos, Gilneu Francisco Astolfi Vivan, Izabela Moreira Correa, Nilton José Schneider David, Paulo Picchetti e Rodrigo Alves Teixeira.



Comentários